Đề xuất đánh thuế đất bỏ hoang 0,2% đang là tâm điểm chú ý của giới đầu tư bất động sản sau khi đề xuất sửa đổi luật được công bố. Với mức thuế đề xuất cao gấp 7 lần so với thông thường và không áp dụng hạn mức, chính sách này được kỳ vọng sẽ hạn chế tình trạng đầu cơ, lãng phí tài nguyên.
Đề xuất đánh thuế đất bỏ hoang từ Bộ Tài chính
Mới đây, theo thông tin từ họp báo thường kỳ quý III/2026, Bộ Tài chính đã chính thức đưa ra đề xuất áp dụng mức thuế suất mới đối với những diện tích đất không đưa vào sử dụng. Đây là một bước tiến quan trọng trong việc hoàn thiện hệ thống thuế sử dụng đất phi nông nghiệp nhằm siết chặt quản lý tài nguyên đất.
Mức thuế suất 0,2% được tính toán dựa trên cơ sở nào?
Theo nội dung đề xuất, cơ quan quản lý đề nghị đánh thuế đất bỏ hoang ở mức 0,2% đối với đất không đưa vào sử dụng hoặc chậm đưa vào sử dụng. Điểm đặc biệt của quy định này là mức thuế sẽ tính trên toàn bộ diện tích chịu thuế mà không áp dụng hạn mức đất ở. Mức thuế suất 0,2% này cao gần 7 lần so với mức 0,03% đang được áp dụng đối với đất ở nằm trong hạn mức hiện hành. Bộ Tài chính cho biết mục tiêu là thể chế hóa các chủ trương về quản lý, sử dụng đất đai, trong đó có Nghị quyết số 21-NQ/TW ngày 28/7/2026 của Ban Chấp hành Trung ương Đảng khóa XIV.
Vì dự thảo chưa hoàn tất và văn bản hướng dẫn chưa ban hành, người đọc không nên dùng con số 0,2% để tự tính nghĩa vụ thuế cuối cùng. Tuy nhiên, có thể dùng mức này để ước lượng quy mô chi phí nếu chính sách được thông qua
Chính sách có hiệu lực chưa và áp dụng từ khi nào?
Đến thời điểm cập nhật, đánh thuế đất bỏ hoang vẫn là đề xuất trong dự thảo luật, chưa phải quy định đã được áp dụng. Dự án luật liên quan dự kiến sẽ được Quốc hội xem xét và thông qua tại kỳ họp diễn ra vào tháng 10/2026. Nếu quá trình phê duyệt diễn ra thuận lợi và được thông qua, quy định đánh thuế đất bỏ hoang sẽ chính thức có hiệu lực từ ngày 1/1/2027. đây là tín hiệu quan trọng về định hướng điều tiết đất đai, đặc biệt với các khu vực có nhiều đất nền phân lô, đất chờ xây dựng và quỹ đất chờ phát triển dự án.
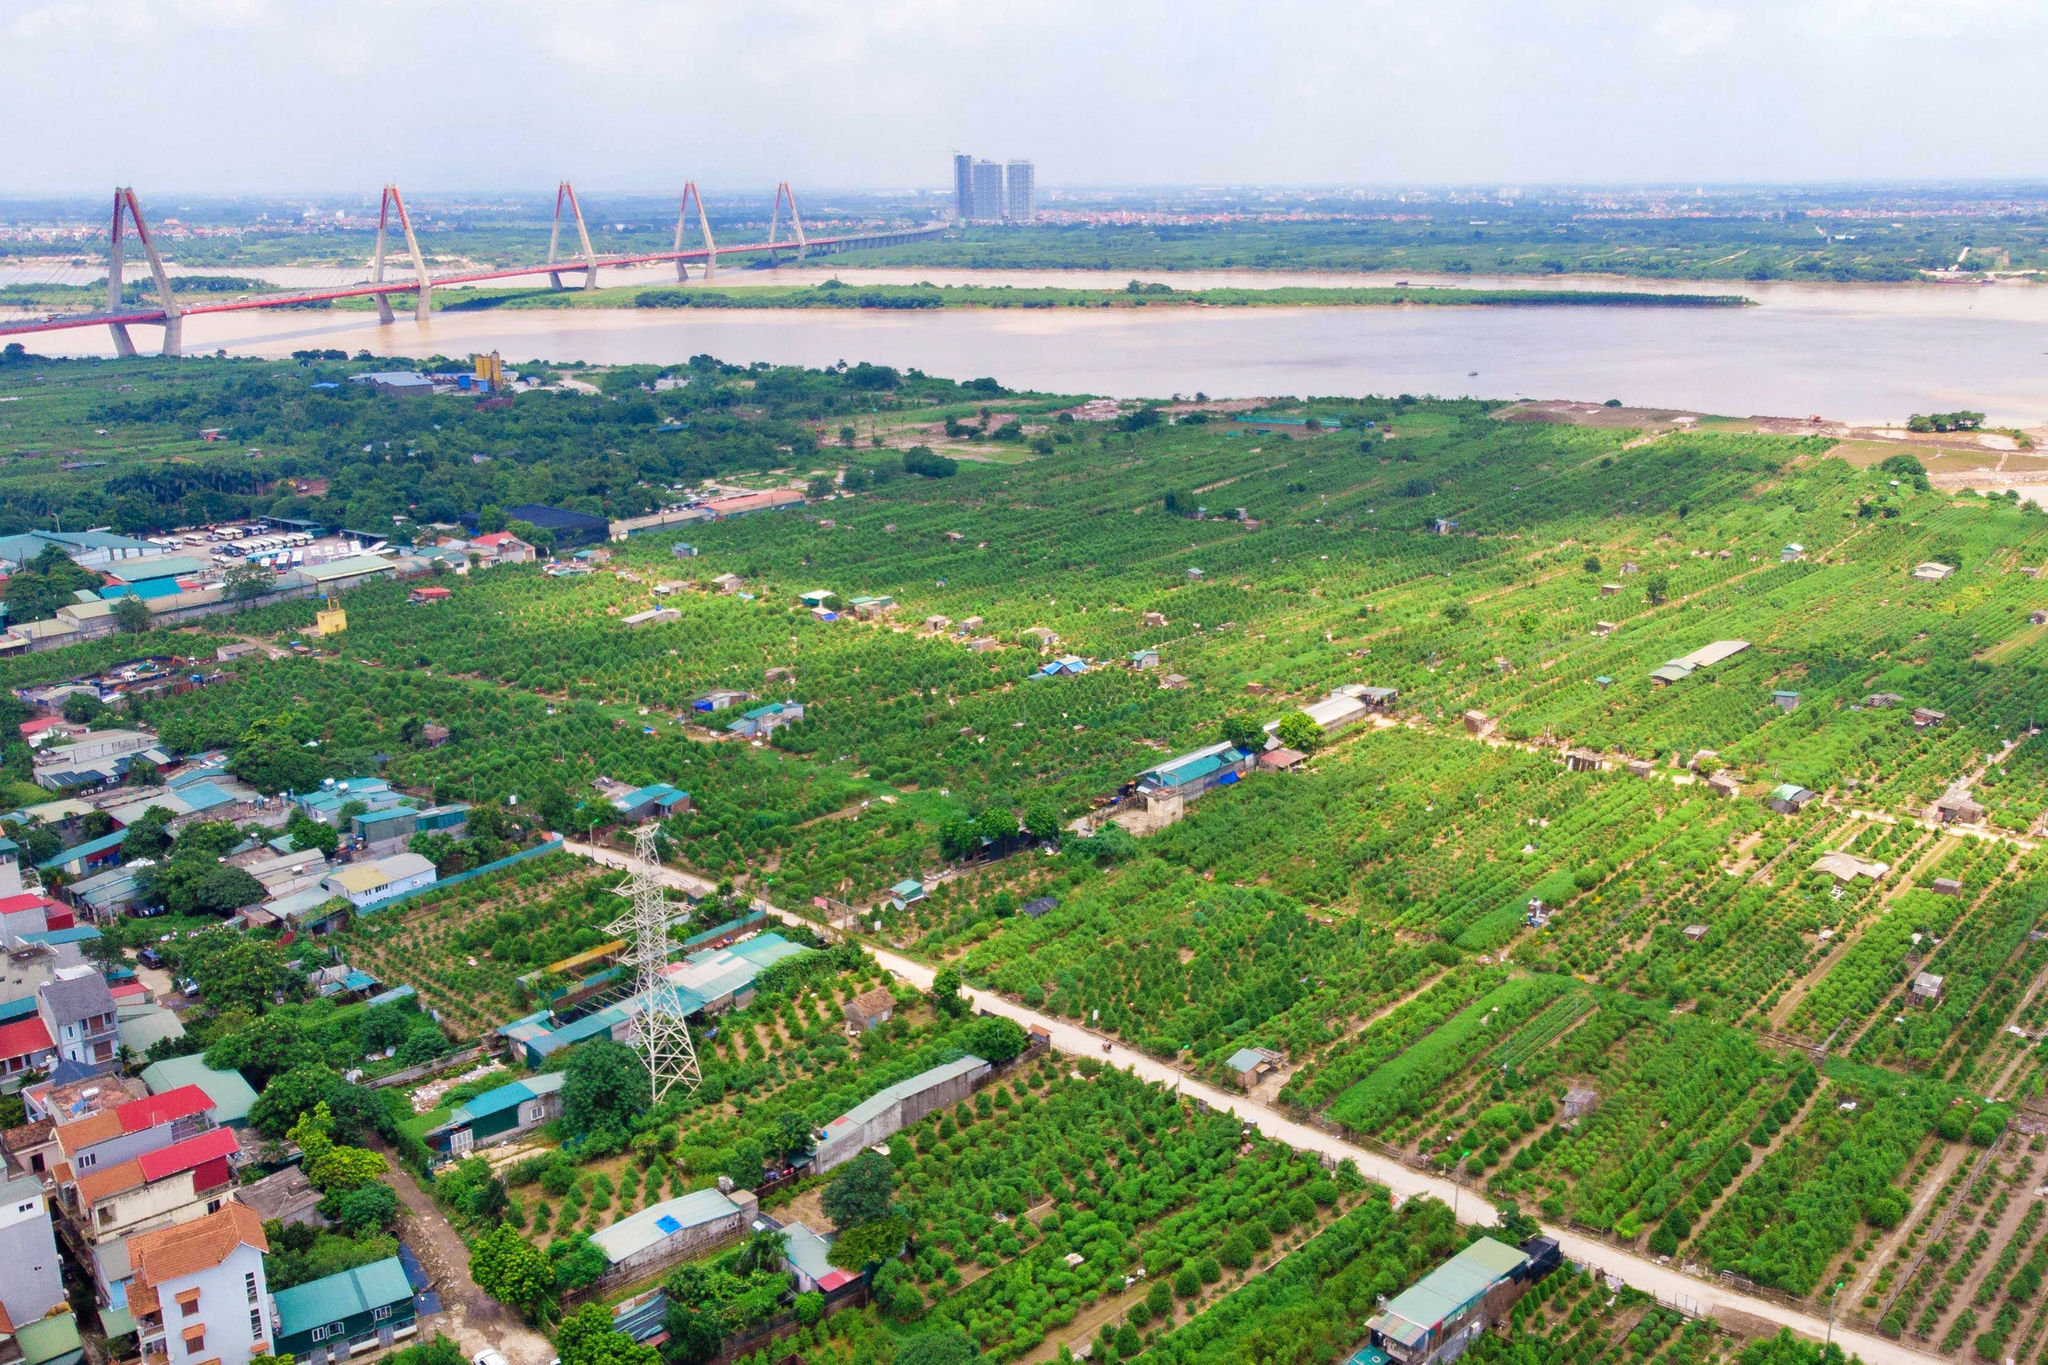
Bộ Tài chính đề xuất áp dụng mức thuế 0,2% đối với những diện tích đất không đưa vào sử dụng
Xem thêm: Người dân góp ý Luật Đất đai trên VNeID
Đối tượng nào có thể chịu thuế đất bỏ hoang 0,2%?
Theo dự thảo, nhóm đối tượng có thể chịu thuế gồm đất bỏ hoang, đất không đưa vào sử dụng và đất chậm đưa vào sử dụng. Mức thuế 0,2% được đề xuất áp dụng cho toàn bộ diện tích thuộc các trường hợp này, không áp dụng hạn mức.
Các nhóm đất thuộc phạm vi đề xuất áp thuế
Đây không phải là mức thuế áp dụng cho toàn bộ đất ở hay toàn bộ đất trống. Chỉ những thửa đất được xác định thuộc một trong ba nhóm nêu trên mới có thể chịu thuế theo đề xuất.
Điều này đặc biệt quan trọng với người sở hữu đất nền, đất ở chưa xây dựng hoặc đất nông nghiệp chuyển mục đích. Việc đất đang để trống chỉ là một hiện trạng; việc có bị coi là bỏ hoang hay không còn phụ thuộc vào căn cứ pháp lý, mục đích sử dụng và nguyên nhân chưa đưa đất vào khai thác.
Tác động cục bộ đến đất nền phân lô, đất dự án và đất nông nghiệp
Với đất nền phân lô đã có hạ tầng, rủi ro chịu thuế có thể cao hơn nếu chủ sở hữu để đất trống lâu dài mà không xây dựng, cho thuê hoặc sử dụng theo mục đích được phép.
Với đất thuộc dự án phân kỳ, cần phân biệt giữa đất chưa đến thời điểm triển khai theo phương án được phê duyệt và đất bị bỏ trống ngoài kế hoạch.
Riêng với đất nông nghiệp bỏ canh tác, cơ quan chức năng sẽ phải xem xét các nguyên nhân khách quan như thiên tai, thiếu nước, khó khăn canh tác hoặc vướng mắc pháp lý trước khi kết luận đây là đất bỏ hoang.
Xem thêm: TPHCM gỡ vướng tách thửa đất hỗn hợp: Có xét đất nông nghiệp?
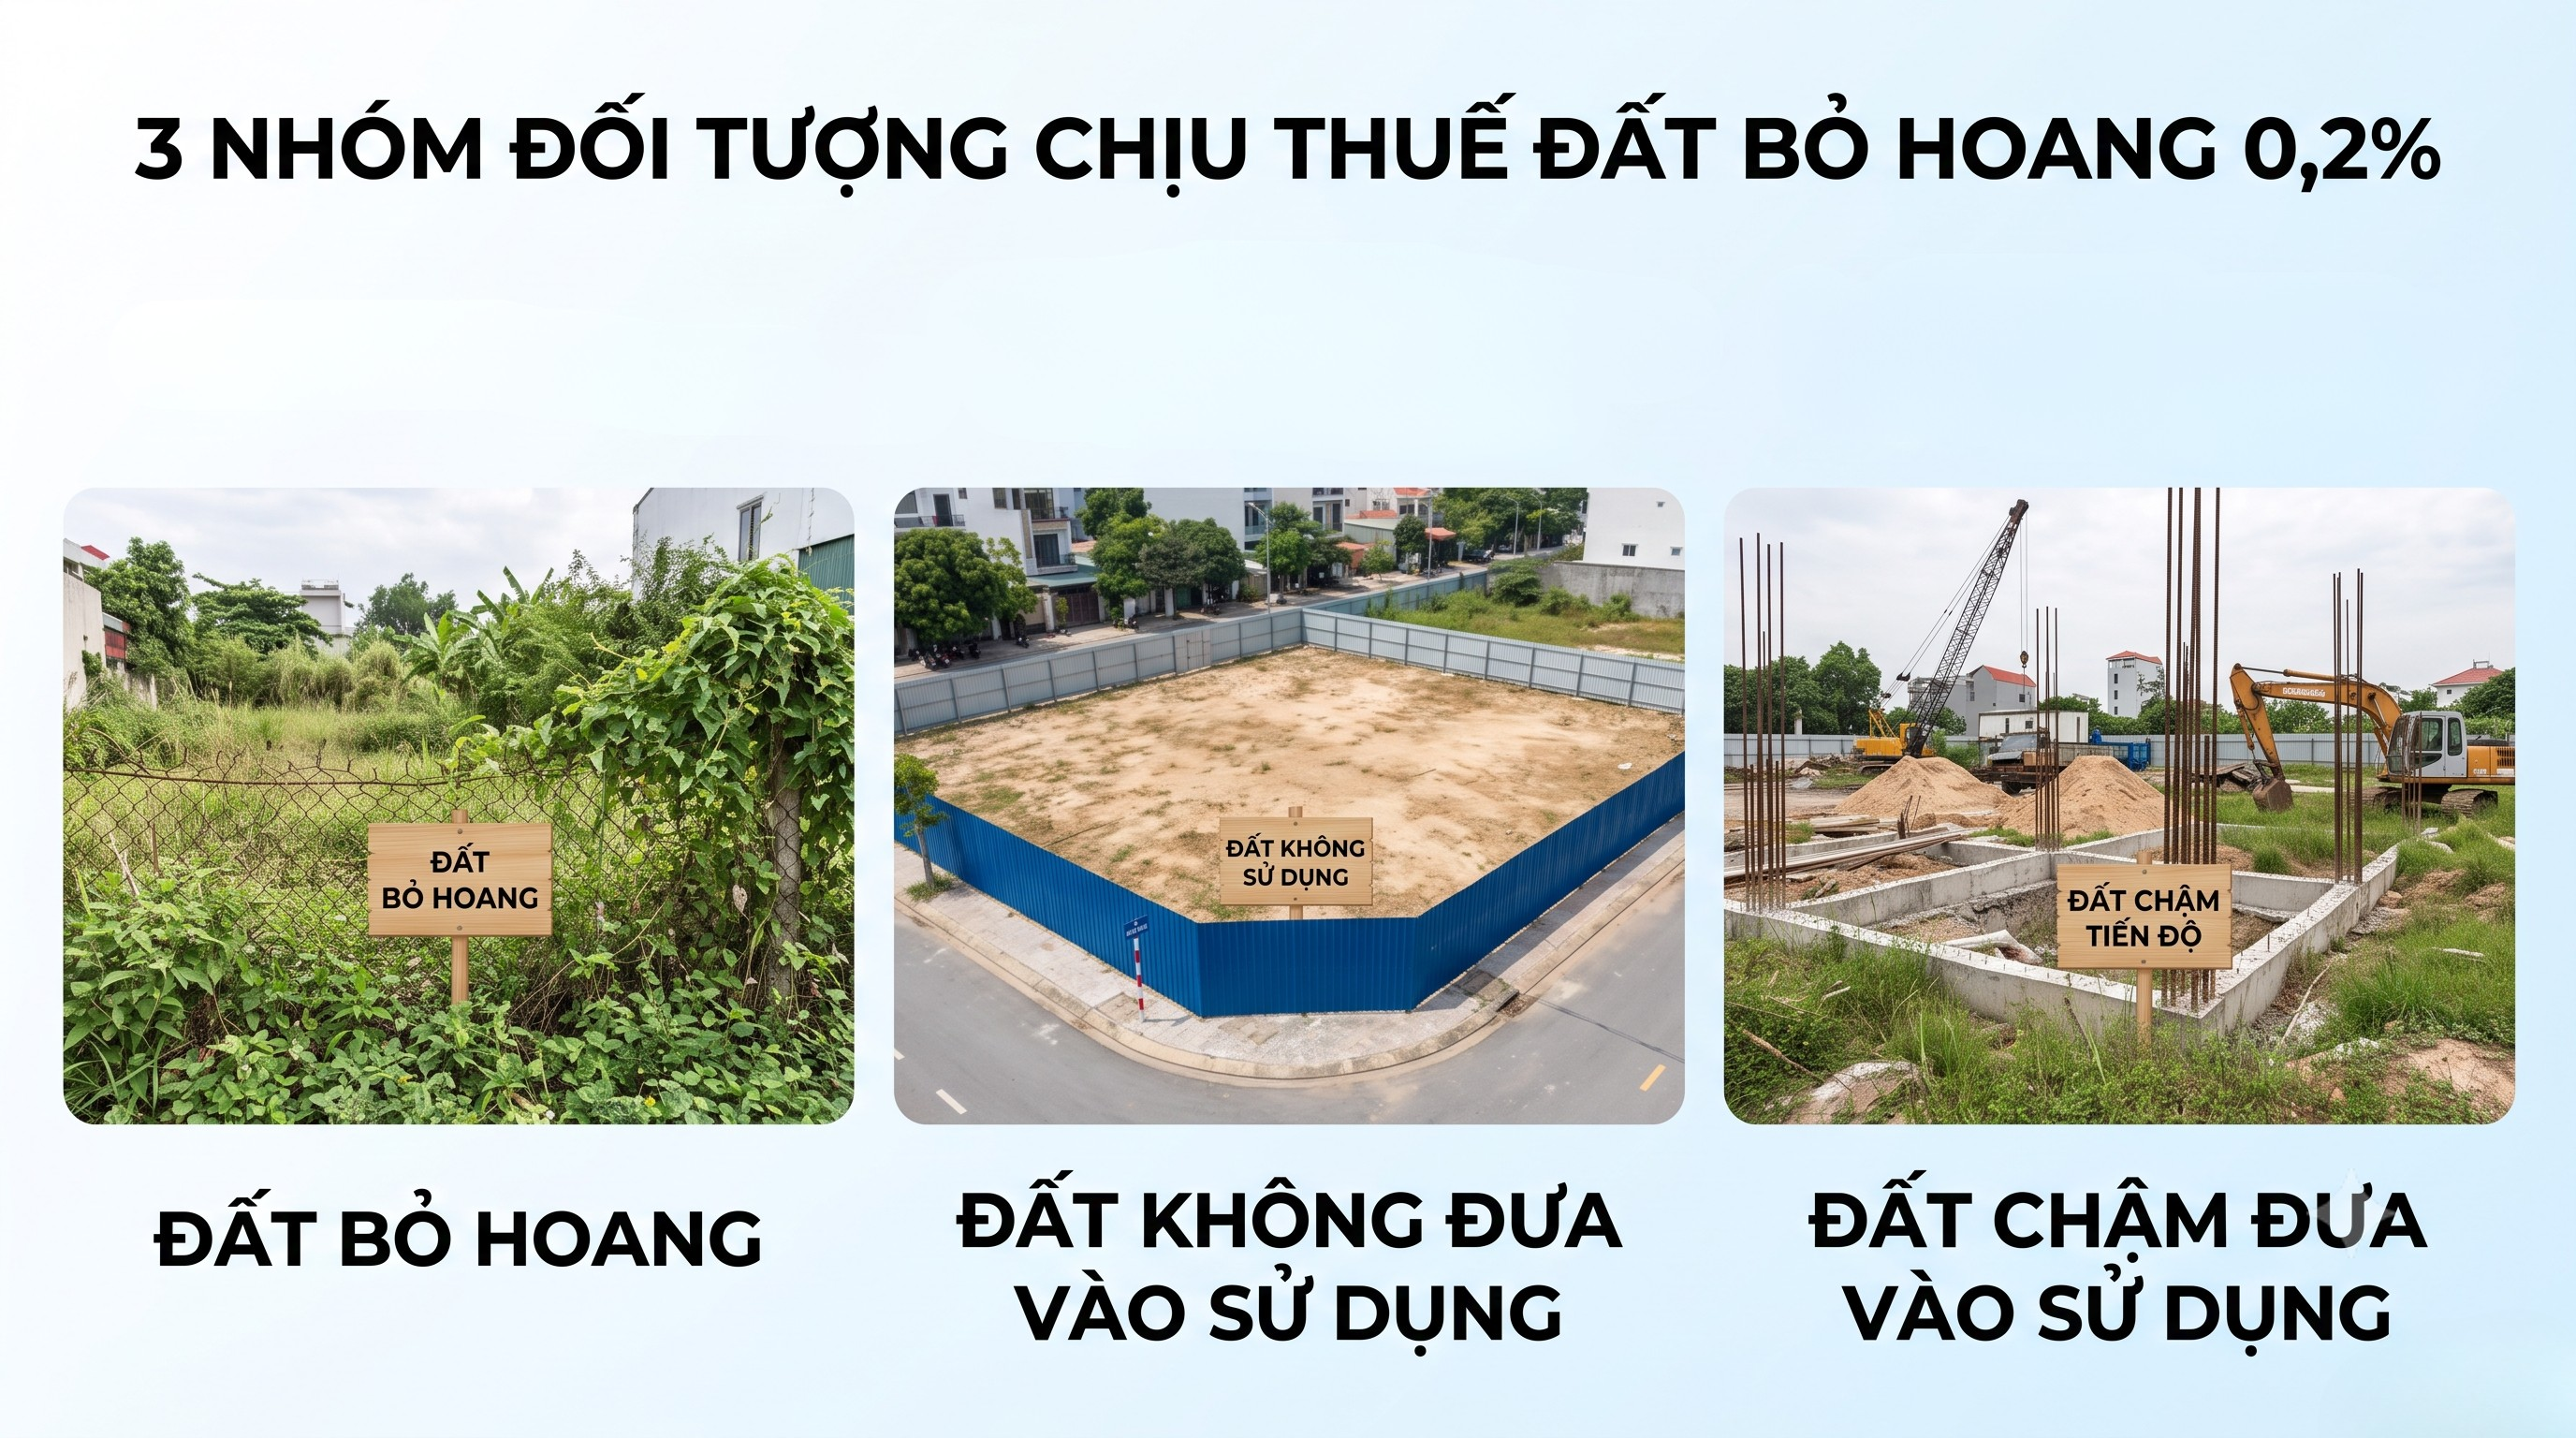
Nhóm đối tượng chịu thuế gồm đất bỏ hoang, đất không đưa vào sử dụng và đất chậm đưa vào sử dụng
Phân định đất đầu cơ và đất vướng mắc thủ tục
Một trong những vấn đề được giới chuyên gia và doanh nghiệp quan tâm nhất là làm sao để phân biệt rạch ròi giữa hành vi cố tình đầu cơ trục lợi và tình trạng dự án bị đình trệ do yếu tố khách quan.
Các tình huống khách quan không bị coi là bỏ hoang
Về định hướng chính sách, đất chưa thể sử dụng do nguyên nhân khách quan không nên bị coi là đất bỏ hoang. Các tình huống cần được xem xét ngoại trừ gồm:
- Đất nằm trong diện điều chỉnh quy hoạch: Chủ đất có thể chưa được phép xây dựng hoặc thay đổi mục đích sử dụng do quy hoạch chưa ổn định.
- Đất chờ giải phóng mặt bằng: Việc sử dụng đất có thể bị hạn chế do tiến độ đền bù hoặc yêu cầu khống chế của dự án.
- Đất có tranh chấp hoặc bị kê biên: Tình trạng pháp lý chưa ổn định ảnh hưởng trực tiếp tới khả năng khai thác trên thực địa.
- Đất chưa đủ điều kiện cấp phép xây dựng: Lô đất thiếu hạ tầng kỹ thuật kết nối, chưa có quy hoạch chi tiết 1/500 hoặc chưa đáp ứng đủ điều kiện xây dựng hiện hành.
Tiêu chí xác định “găm giữ đất” theo Luật Đất đai 2024
Pháp luật hiện hành, đơn cử như khoản 8 Điều 81 Luật Đất đai năm 2024, đã quy định cơ chế xử lý đối với đất không được sử dụng trong 12 tháng liên tục hoặc chậm tiến độ 24 tháng so với kế hoạch dự án. Những dấu hiệu nhận diện vi phạm tiến độ thời gian này chính là cơ sở cốt lõi để các cơ quan chức năng khoanh vùng đối tượng cố tình găm giữ đất để chịu mức thuế cao.
Giải pháp và quyền lợi của chủ đất
Trên thực tế, không ít dự án gặp vướng mắc thủ tục hành chính từ phía cơ quan nhà nước, dẫn đến việc không thể triển khai xây dựng dù chủ đầu tư có đủ năng lực. Pháp luật cho phép thời gian gia hạn chậm tiến độ không quá 24 tháng, tuy nhiên doanh nghiệp phải thực hiện nghĩa vụ tài chính bổ sung.
Sự phân định rõ ràng các rào cản khách quan này sẽ giúp bảo vệ quyền lợi chính đáng của những nhà phát triển bất động sản chân chính, tránh việc bị áp thuế oan sai.
Tác động của đánh thuế đất bỏ hoang tới thị trường bất động sản
Nếu được thông qua, chính sách có thể thay đổi hành vi nắm giữ đất của cả cá nhân và doanh nghiệp. Nhóm giữ đất chờ tăng giá sẽ chịu áp lực chi phí cao hơn, trong khi nhóm có nhu cầu sử dụng thực có thể được khuyến khích đưa đất vào xây dựng, kinh doanh hoặc phát triển dự án.
Tác động tới nguồn cung đất và tiến độ sử dụng đất
Về lý thuyết, thuế cao hơn với đất bỏ hoang và đất chậm sử dụng có thể thúc đẩy việc đưa đất vào sử dụng sớm hơn. Điều này có thể góp phần cải thiện nguồn cung đất ở, nhà ở và bất động sản phục vụ sản xuất – kinh doanh.
Tuy nhiên, hiệu quả thực tế phụ thuộc vào tiêu chí xác định và khả năng thực thi. Nếu quy định quá rộng, chính sách có thể tạo áp lực không cần thiết cho đất chưa thể sử dụng; nếu quy định đủ cụ thể, chính sách có thể tập trung đúng vào nhóm đất bị bỏ trống không có lý do chính đáng.
Tác động tới người mua đất nền và nhà đầu tư cá nhân
Với người mua đất nền phân lô, cần xem xét không chỉ vị trí và giá bán mà còn hiện trạng pháp lý, quy hoạch, hạ tầng và khả năng xây dựng. Một lô đất có giá trị tốt nhưng vướng quy hoạch hoặc chưa đủ điều kiện sử dụng có thể phát sinh chi phí nắm giữ cao hơn nếu chính sách được áp dụng.
Với nhà đầu tư cá nhân, mức thuế 0,2% là yếu tố cần đưa vào bài toán chi phí giữ tài sản. Tuy nhiên, đây không phải yếu tố duy nhất quyết định giá trị đất; vị trí, pháp lý, hạ tầng, tiến độ quy hoạch và nhu cầu thực vẫn là các yếu tố nền tảng.
Tác động tới doanh nghiệp và chủ đầu tư dự án
Doanh nghiệp phát triển dự án cần theo dõi sát tiến độ xây dựng, tiến độ sử dụng đất và các văn bản hướng dẫn về tiêu chí xác định đất bỏ hoang. Với các dự án phân kỳ, việc chứng minh tiến độ đầu tư theo phương án được phê duyệt sẽ có ý nghĩa quan trọng nếu chính sách được áp dụng.
Đồng thời, doanh nghiệp cần chuẩn bị hệ thống hồ sơ về quy hoạch, giấy phép, tiến độ GPMB và hiện trạng dự án để có căn cứ giải trình khi cần.
Chủ đất và người mua đất cần chuẩn bị gì nếu chính sách được thông qua?
Trong giai đoạn dự thảo, việc chủ động rà soát hiện trạng đất là cách giảm rủi ro hiệu quả nhất. Người sở hữu đất cần hiểu rõ mục đích sử dụng, thời hạn sử dụng, quy hoạch hiện hành, tình trạng tranh chấp và các nghĩa vụ tài chính gắn với thửa đất.
Checklist thẩm định hiện trạng và pháp lý lô đất
Trước khi mua hoặc tiếp tục giữ một lô đất, nên kiểm tra các nội dung sau:
- Mục đích sử dụng đất, thời hạn sử dụng và hình thức sử dụng đất.
- Quy hoạch hiện hành, quy hoạch chi tiết và khả năng điều chỉnh quy hoạch.
- Tình trạng tranh chấp, kê biên, thế chấp hoặc vướng mắc pháp lý.
- Tiến độ giải phóng mặt bằng và khả năng bàn giao mặt bằng.
- Hạ tầng kỹ thuật, điều kiện cấp phép xây dựng và khả năng đưa đất vào sử dụng.
- Lịch sử sử dụng đất, hiện trạng công trình và các nghĩa vụ thuế liên quan.
Hồ sơ nên lưu để chứng minh đất không bỏ hoang do lỗi chủ quan
Nếu chính sách được thông qua, hồ sơ có thể trở thành căn cứ quan trọng để chủ đất giải trình. Các tài liệu nên lưu gồm: giấy tờ pháp lý về quyền sử dụng đất, giấy phép xây dựng, hồ sơ quy hoạch, biên bản hiện trạng, thư từ với cơ quan quản lý, tài liệu về GPMB và chứng cứ về tiến độ đầu tư hoặc lý do chưa xây dựng.
Với người mua đất, nên yêu cầu người bán cung cấp thông tin rõ ràng về hiện trạng, quy hoạch và các nghĩa vụ tài chính còn tồn tại. Đây là cách giảm rủi ro khi thị trường xuất hiện các quy định mới về thuế sử dụng đất phi nông nghiệp và đất bỏ hoang.
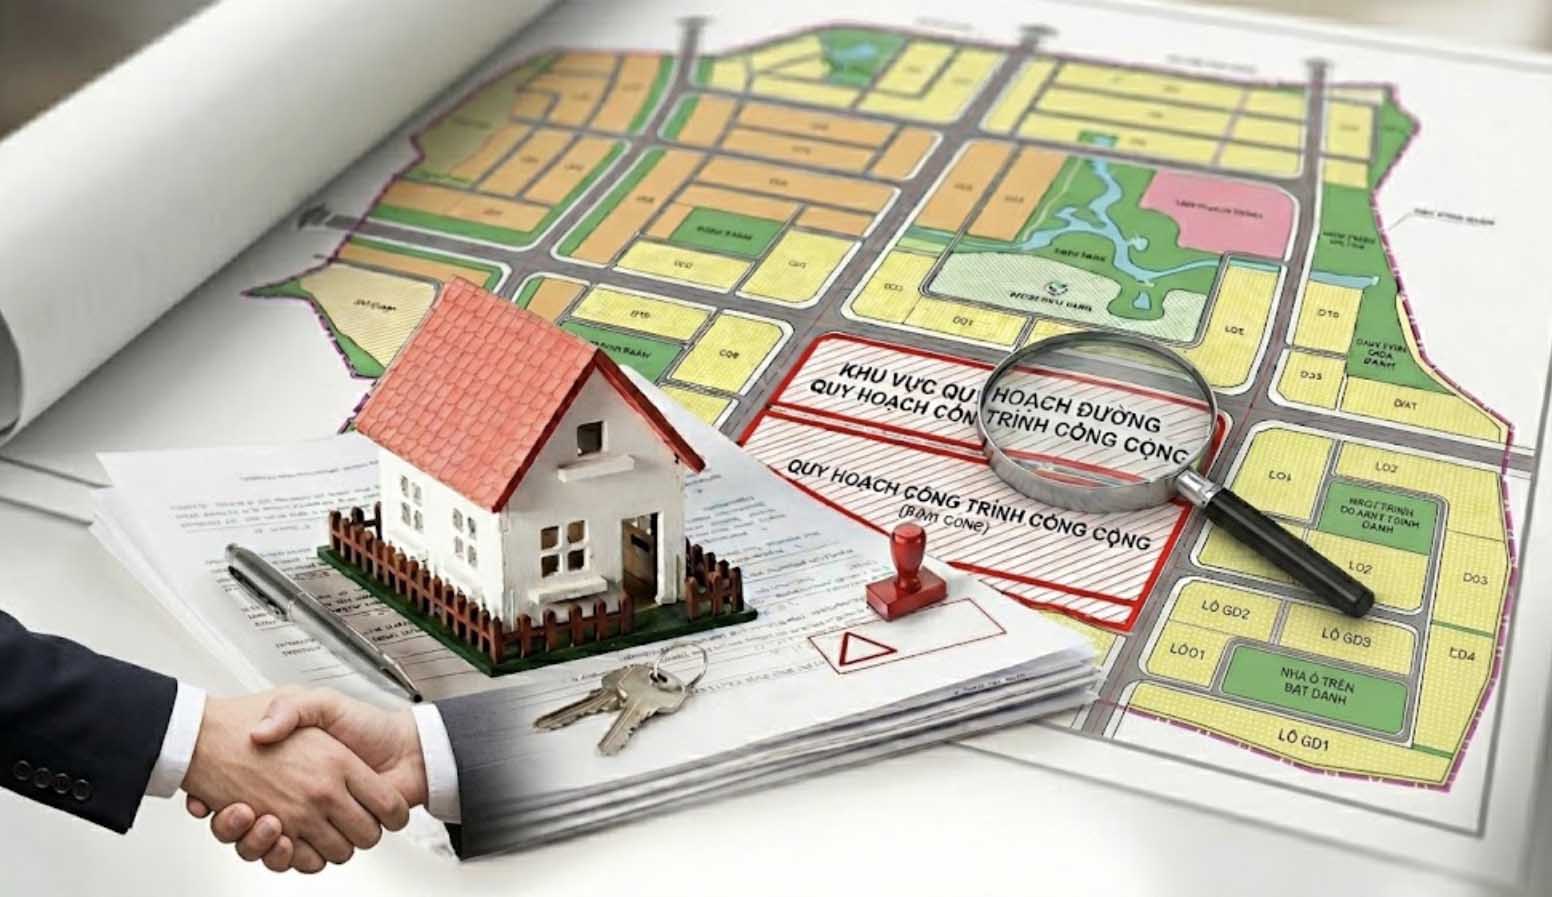
Người sở hữu đất cần rà soát hiện trạng đất để giảm rủi ro
Xem thêm: Tin vua cho người mua nhà, đất trước 1/3/2027
Tổng kết
Đề xuất đánh thuế đất bỏ hoang với mức suất 0,2% là một tín hiệu mạnh mẽ từ cơ quan quản lý nhằm minh bạch hóa và phát triển bền vững thị trường bất động sản. Mặc dù dự thảo luật kiến nghị lộ trình đến năm 2027 mới chính thức có hiệu lực, nhưng ngay từ thời điểm hiện tại, các nhà đầu tư cần đặc biệt chú ý rà soát lại quỹ đất của mình.
MAINALAND định vị mình là đơn vị hỗ trợ khách hàng tiếp cận thông tin bất động sản có tính minh bạch, đặc biệt là rà soát các yếu tố pháp lý, quy hoạch và hiện trạng trước khi ra quyết định mua. Với chủ đề đánh thuế đất bỏ hoang, giá trị thực tế không nằm ở việc dự đoán chính sách, mà ở việc giúp khách hàng chuẩn bị hồ sơ, nhận diện rủi ro và lựa chọn sản phẩm phù hợp với mục tiêu sử dụng dài hạn.